IT-ипотека в Котласе

Все фильтрыСемейнаяС господдержкойВторичное жильёНовостройкиСтроительство домаРефинансирование
Найдено 2 программы в Котласе
★ 4.6 оценка редакции
Ставкаот 6 %
Суммадо 18 млн ₽
Платёж в месяцот 45 794 ₽
Для сотрудников аккредитованных IT-компаний
IT-ипотекаС господдержкойНовостройкиСтроительство дома
Лицензия ЦБ № 1481
★ 4.4 оценка редакции
Ставкаот 6 %
Суммадо 18 млн ₽
Платёж в месяцот 45 794 ₽
Покупка новостройки или строительство дома
IT-ипотекаС господдержкойНовостройкиСтроительство дома
Лицензия ЦБ № 2312

IT-ипотека в Котласе: разбор редакции

Редакция «Банкознай»
Разбираем условия по открытым тарифам организаций.

IT-ипотека: требования к заёмщику

Программа рассчитана на сотрудников IT-компаний, у которых есть государственная аккредитация. Проверяются работодатель, уровень зарплаты заёмщика и регион: условия по минимальному доходу различаются для разных территорий, а ограничения по Москве и Петербургу вводились отдельно. Требования пересматривались — сверяйте их на дату заявки.

Льготная ставка привязана к работе в отрасли. При увольнении даётся время на трудоустройство в другую аккредитованную компанию; если не уложиться, ставка вырастет до рыночной. Купить по программе можно жильё на первичном рынке или построить дом.

Когда IT-ипотека подходит заёмщику

Программа имеет смысл, если вы работаете в аккредитованной компании и планируете остаться в отрасли на ближайшие годы.

  • Вы трудоустроены в аккредитованной IT-компании официально и получаете зарплату, которая проходит по требованию к минимальному доходу для вашей территории.
  • Вы ищете жильё на первичном рынке или хотите построить дом, а вторичное жильё для вас не обязательно.
  • Вы не планируете менять сферу деятельности в ближайшие годы, потому что льготная ставка зависит от работы в отрасли.
  • Вы готовы подтверждать занятость и доход по запросу банка, а при смене работы быстро найти другую аккредитованную компанию.
  • Рыночная ставка по обычной ипотеке для вас заметно выше льготной, и разница в переплате за весь срок получается существенной.

Как выбрать банк и предложение по IT-ипотеке

Условия по программе во многом едины, но банки отличаются подходом к проверке заёмщика и дополнительным требованиям.

  • Сравните ставку и полную стоимость кредита с учётом страхования: она указана в рамке на первой странице договора.
  • Уточните у банка, как он подтверждает доход и занятость, и принимает ли справки от вашего работодателя в привычном виде.
  • Узнайте, есть ли ограничения по объектам: застройщик, тип жилья и расположение дома должны подходить под программу.
  • Выясните, как банк поступит при смене работы: какой срок даётся на трудоустройство и какие документы нужно будет подать.

Если банк обещает льготную ставку, но настаивает на дорогой страховке жизни или допуслугах, посчитайте итоговую переплату: выгода от низкой ставки может исчезнуть.

Сравнение условий в Котласе

Организация и продуктСтавкаСуммаПервый взнос
IT-ипотека
Сбербанк
от 6 %до 18 млн ₽от 20,1 %
IT-ипотека
ДОМ.РФ Банк
от 6 %до 18 млн ₽от 20,1 %

Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.

Порядок оформления IT-ипотеки

  1. 1 шагПроверьте, что ваш работодатель есть в перечне аккредитованных IT-компаний.
  2. 2 шагСверьте актуальные требования к доходу и территории на дату подачи заявки.
  3. 3 шагПодайте заявку в банк и получите предварительное решение по сумме и ставке.
  4. 4 шагПодберите подходящий объект на первичном рынке и согласуйте его с банком.
  5. 5 шагОформите страхование залога, а страхование жизни выберите осознанно, оценив влияние на ставку.
  6. 6 шагПодпишите кредитный договор и зарегистрируйте сделку, после чего банк перечислит деньги продавцу.

Какие документы и сведения понадобятся

  1. Паспорт заёмщика и, как правило, СНИЛС, а также паспорта или свидетельства о рождении, если в сделке участвуют другие лица.
  2. Документ, подтверждающий занятость в аккредитованной компании: чаще всего это справка с места работы или копия трудовой книжки.
  3. Справка о доходах или выписка из Социального фонда, по которой банк проверит уровень зарплаты.
  4. Документы на выбранный объект: договор с застройщиком или сведения о земельном участке и проекте дома.
  5. Документы о первоначальном взносе, например выписка со счёта или документы по материнскому капиталу, если он используется.

Частые ошибки при оформлении IT-ипотеки

  • Не проверить аккредитацию работодателя на дату заявки: если компании нет в перечне, банк откажет, а время на подбор объекта будет потеряно.
  • Ориентироваться на старые условия по доходу и территории: требования пересматривались, и устаревшие данные приводят к отказу или неверному расчёту платежа.
  • Не учесть риск потери работы: без нового места в аккредитованной компании в срок ставка вырастет до рыночной, и платёж увеличится.
  • Не прочитать договор целиком: допуслуги и условия страхования влияют на итоговую стоимость кредита, и это видно только в документах.

Что важно помнить о требованиях к заёмщику

IT-ипотека выгодна тем, кто работает в аккредитованной компании, получает зарплату не ниже требуемого уровня и покупает жильё на первичном рынке или строит дом. Условия менялись, поэтому проверяйте их на дату заявки и закладывайте запас на случай смены работы.
  • Перед подачей заявки сверьте компанию, доход и территорию с актуальными требованиями.
  • Посчитайте платёж по рыночной ставке, чтобы понимать нагрузку при потере льготы.
  • Сохраняйте справки и подтверждения занятости, они нужны банку в течение срока кредита.
Предложений в Котласе2
Организаций2 банка
Лучшие условияставки от 6 % и первый взнос от 20,1 %

Как выбрать ипотеку в Котласе

Редакция «Банкознай»
Сверяем условия и обновляем каталог.

Для жителей Котласа лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Архангельской области. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.

На что смотреть при выборе

  • Госпрограммы. Проверьте, подходите ли вы под семейную, IT-, Дальневосточную или сельскую ипотеку — разница с рыночной ставкой в 2–3 раза.
  • Полная стоимость. Сравнивайте ПСК: в неё входят страховки и обязательные платежи.
  • Первый взнос. Чем он больше, тем меньше переплата. Материнский капитал можно направить на взнос.
  • Налоговый вычет. Можно вернуть до 260 000 ₽ за покупку жилья и до 390 000 ₽ с процентов по ипотеке.

Ипотека в Котласе: программы и проведение сделки

Ипотечных предложений для Котласа в каталоге 16, минимальная ставка — от 5,89 %. Семейная программа здесь доступна: она рассчитана на семьи с детьми и на покупку новостройки или строительство дома. Дальневосточной программы по каталогу здесь нет, и сельская программа тоже не применяется: в городе около 61 тысячи жителей, а сельская рассчитана на малые города до 30 тысяч жителей.

Сделку можно провести в отделениях банков: в Котласе их 15, у ВТБ пять, у Сбербанка три. При ипотеке обязательно страхование залога, страхование жизни добровольно, но без него банк может поднять ставку. Полис можно купить у любой страховой, аккредитованной банком. В городе шесть офисов страховых, в том числе два Росгосстраха и офис РЕСО-Гарантия на улице Маяковского, 27.

Если ипотека нужна в Сыктывкаре или Кирове, где 40 и 91 отделение банков, правила там те же, но выбор банка больше. Досрочно погасить кредит без комиссии можно — это общее правило. Полную стоимость кредита смотрите в договоре, в рамке, и сверяйте её с минимальной ставкой из каталога, а не только с ней.

Отделения банков в Котласе

Котлас: 15 отделений 9 банков. Больше всего точек: ВТБ — 5, Сбербанк — 3, Абсолют Банк — 1. Самая высокая оценка посетителей — улица Невского, 20 (Альфа-Банк): ★ 4,9 по 94 отзывам. По выходным открыты 1 из 15.
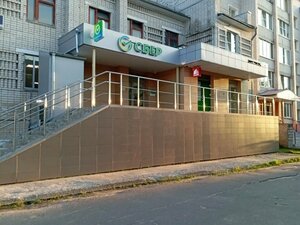
Сбербанк · 3 отделения

  • улица Кузнецова, 16 — пн-пт 09:00–18:00; сб 09:00–14:00 · ★ 4,5 (80 отзывов)
  • улица Карла Маркса, 23 — пн-пт 08:30–17:30; сб 09:00–13:30 · ★ 4,4 (15 отзывов)

ВТБ · 5 отделений

  • проспект Мира, 33 — пн-пт 10:00–19:00 · ★ 4,5 (157 отзывов)
  • улица Кедрова, 3 — вт-сб 10:00–18:00 · ★ 4,3 (5 отзывов)

Абсолют Банк · 1 отделение

  • проспект Мира, 29 — пн-пт 09:00–19:00 · ★ 4,3 (25 отзывов)

Альфа-Банк · 1 отделение

  • улица Невского, 20 — пн-пт 10:00–18:00 · ★ 4,9 (94 отзыва)
Сбербанк, улица Кузнецова, 16 — Котлас
Сбербанкулица Кузнецова, 16
Сбербанк, улица Карла Маркса, 23 — Котлас
Сбербанкулица Карла Маркса, 23
ВТБ, проспект Мира, 33 — Котлас
ВТБпроспект Мира, 33
ВТБ, улица Кедрова, 3 — Котлас
ВТБулица Кедрова, 3
Абсолют Банк, проспект Мира, 29 — Котлас
Абсолют Банкпроспект Мира, 29
Альфа-Банк, улица Невского, 20 — Котлас
Альфа-Банкулица Невского, 20

Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.

Банки в Котласе: отделения, банкоматы, обслуживание

В Котласе работают 15 отделений банков. Пять из них принадлежат ВТБ, три — Сбербанку, а по одному есть у Абсолют Банка, Альфа-Банка, Газпромбанка, Почта Банка, Россельхозбанка и Совкомбанка. Адреса разбросаны по улицам Невского, Кирова, Маяковского, Кузнецова и Карла Маркса, а также по проспекту Мира, так что выбор отделения есть в разных частях города.

Банкоматов в городе 69. Сбербанк и Севергазбанк держат по 21, у ВТБ 13, у Газпромбанка и Россельхозбанка по четыре. Восемь из них работают круглосуточно. Отделение Альфа-Банка на улице Невского, 20, по данным каталога имеет рейтинг 4,9 и 94 отзыва, открыто с понедельника по пятницу с 10:00 до 18:00. В выходные работает одно отделение в городе, а круглосуточных отделений банков здесь нет, поэтому вечером или в воскресенье деньги лучше снимать в банкомате.

Если нужного банка в Котласе нет, ближайшее отделение можно найти в Великом Устюге: там их восемь, до города 58 километров. В Сольвычегодске, в 18 километрах, и в Красавино, в 33 километрах, по одному отделению. Из банков, которых здесь нет, в каталоге есть, например, Т-Банк, ОТП Банк и Ренессанс Банк; из региональных организаций здесь доступен Банк Санкт-Петербург. Разница с московским временем нулевая, поэтому часы работы отделений в Котласе совпадают с московскими. До Сыктывкара, где 40 отделений, 228 километров.

Частые вопросы

Кто может взять семейную ипотеку в Котласе?

Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.

Какой первоначальный взнос нужен?

По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.

Можно ли погасить ипотеку досрочно?

Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.

Какие страховки обязательны?

По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.